


La Corte Suprema pone freno a la provincia de Misiones por intentar cobrar Ingresos Brutos sobre rentas de la Nación

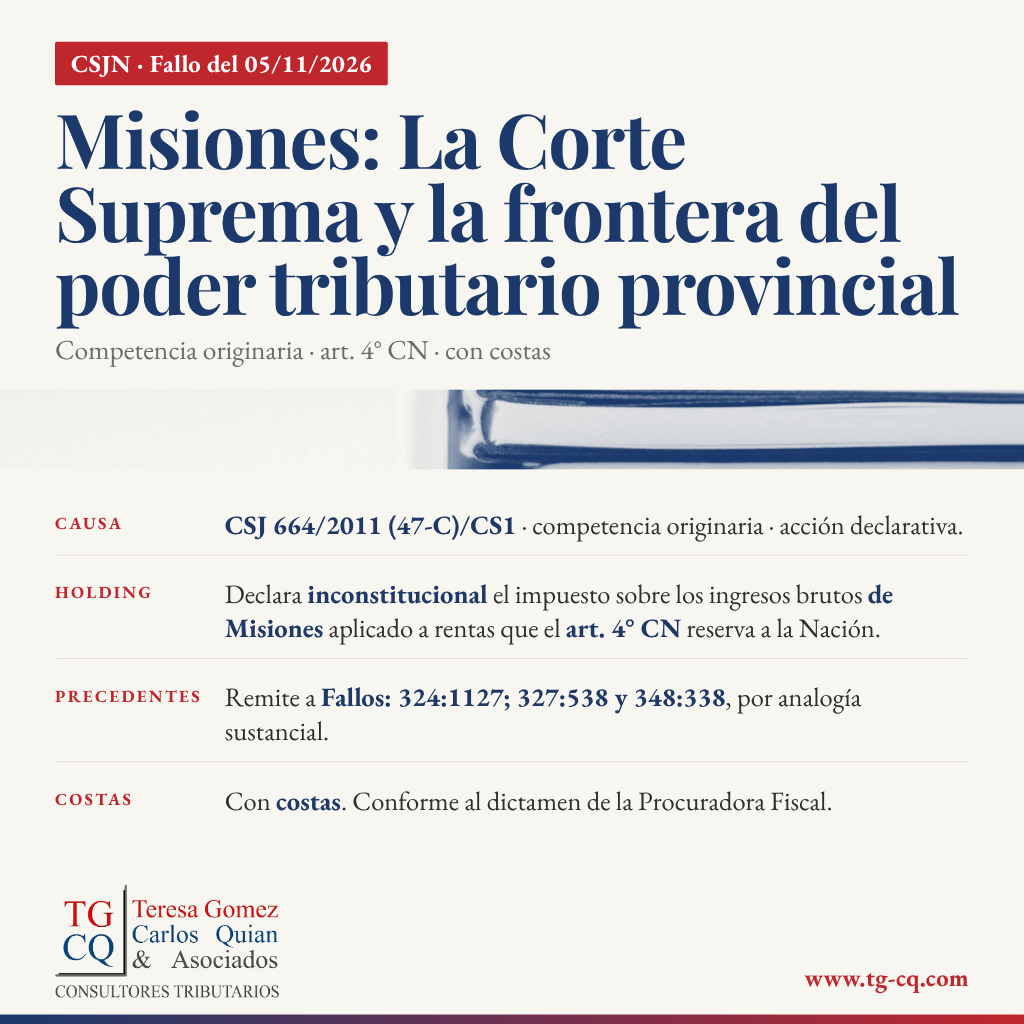
El fallo
La protección constitucional de la renta de correos alcanza también a los servicios complementarios discutidos en el reciente fallo “Correo Oficial de la República Argentina S.A. c/ Misiones, Provincia de s/ acción declarativa”, dictado el 5 de noviembre de 2026. Por unanimidad, la Corte Suprema declaró inconstitucional la aplicación del impuesto sobre los ingresos brutos a la actividad del Correo Oficial cuestionada en el expediente. La decisión reafirma una doctrina cuyo alcance cobra especial interés frente a la diversificación de las prestaciones del operador estatal.
La postura de Misiones
Misiones había procurado delimitar la protección del artículo 4° de la Constitución Nacional al Servicio Postal Básico Universal. Entendía que los restantes servicios comerciales, entre ellos giros, cobranzas y transferencias de dinero, podían quedar sujetos al tributo provincial. Su argumento incorporaba una cuestión relevante: otras empresas desarrollaban actividades semejantes y pagaban ingresos brutos, de modo que el tratamiento pretendido por el Correo podía afectar la igualdad y las condiciones de competencia.
El fundamento de la Corte
La respuesta judicial se apoya en la reserva constitucional de la renta de correos como recurso del Tesoro Nacional. Esa reserva limita el ejercicio de la potestad tributaria provincial sobre los ingresos comprendidos en ella. El fundamento de la protección reside, por tanto, en la distribución constitucional de recursos, con independencia de la existencia de una exención otorgada por la legislación local. Para resolver, la Corte remitió a los precedentes de Fallos: 324:1127, 327:538 y 348:338.
El dictamen de la Procuración
El dictamen de Laura Monti en esta misma causa permite comprender mejor la amplitud de la solución. Allí se sostiene que la incorporación de nuevos servicios, vinculada con el avance tecnológico y la extensión de las comunicaciones, mantiene la protección de la renta que generan. La interpretación propuesta reconoce a la Constitución capacidad para regir prestaciones desarrolladas en condiciones diferentes de las existentes al momento de su sanción. Desde esa perspectiva, el concepto de renta de correos comprende una actividad que evoluciona.
Una enseñanza procesal
El pronunciamiento ofrece, además, una enseñanza procesal. La inclusión del Correo en el régimen provincial de recaudación bancaria y las retenciones efectivamente practicadas permitieron acreditar una controversia actual y concreta. La Corte consideró que esos actos exteriorizaban suficientemente la pretensión fiscal y justificaban la acción declarativa. Este aspecto resulta útil para analizar litigios en los que la exigencia tributaria se manifiesta mediante detracciones realizadas por agentes de recaudación, siempre atendiendo a las circunstancias y a la vía aplicable en cada caso.
Alcance
El alcance del fallo exige conservar su fundamento específico: la protección de una renta constitucionalmente reservada a la Nación. Su proyección sobre otros prestadores o servicios requiere una justificación propia. El desafío interpretativo aparece al delimitar esa renta cuando el operador estatal amplía sus actividades en mercados competitivos. Allí confluyen tres dimensiones que merecen una discusión sostenida: la reserva de recursos nacionales, la autonomía financiera provincial y la igualdad entre quienes ofrecen prestaciones equivalentes.
Nuestro Estudio, a través de su Departamento de Procedimiento Tributario, asesora a empresas y organismos en controversias de competencia tributaria entre Nación y provincias, y en acciones declarativas vinculadas a impuestos locales.
Fuentes
CSJN, “Correo Oficial de la República Argentina S.A. c/ Misiones, Provincia de s/ acción declarativa”, CSJ 664/2011 (47-C)/CS1, 5/11/2026, considerandos 2° y 3°; dictamen de Laura M. Monti en la misma causa, apartado VI.
Remisión expresa del fallo a Fallos: 324:1127; 327:538 y 348:338.


