


ARCA incorporó al SIR el recupero de IVA del RIMI con presolicitud en el SGI

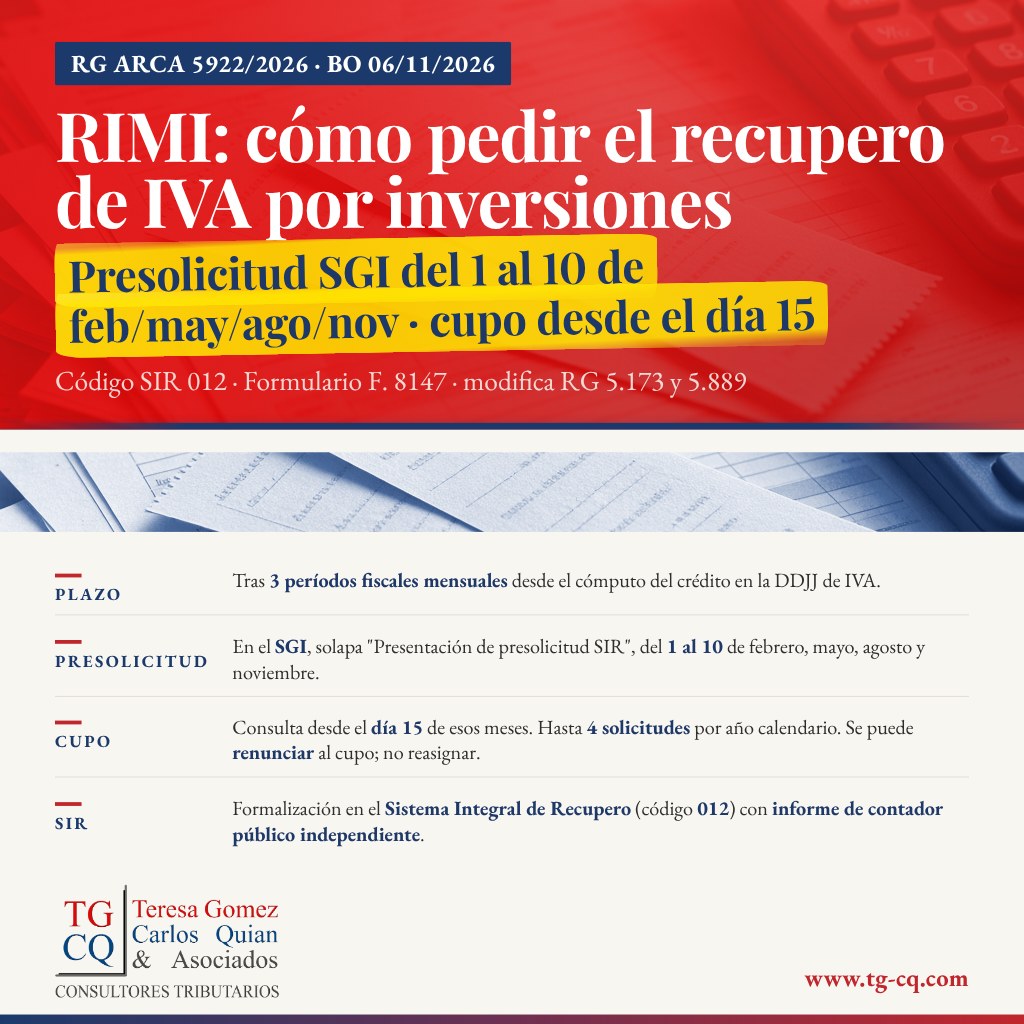
El Boletín Oficial del 06/11/2026 (edición N° 36.029) publicó la Resolución General ARCA 5922/2026 (aviso N° 83283/26), dictada el 04/11/2026. La norma modifica la RG 5.173 y la RG ARCA 5.889 para instrumentar, en el Sistema Integral de Recupero (SIR) y en el Sistema de Gestión de Inversiones (SGI), el recupero de créditos fiscales de IVA del Régimen de Incentivo para Medianas Inversiones (RIMI), previsto en el artículo 183 de la Ley N° 27.802.
Código 012 en el SIR y Anexo IV
El artículo 1 sustituye el cuadro del artículo 1 de la RG 5.173 e incorpora el código 012 — Régimen de Incentivo para Medianas Inversiones (RIMI). Recupero de créditos fiscales de IVA — con encuadre en el artículo 183 de la Ley N° 27.802, disposición específica en el Anexo IV y formulario F. 8147.
Ese Anexo IV, publicado en la edición web del Boletín Oficial, fija sujetos, alcance del beneficio y requisitos de la solicitud formal en el SIR.
Presolicitud en el SGI (Capítulo D de la RG 5.889)
El artículo 2 sustituye el Capítulo D del Anexo I de la RG ARCA 5.889. Para el beneficio de devolución de créditos fiscales de IVA, el SGI habilita la solapa “Presentación de presolicitud SIR” a fin de interponer la presolicitud e iniciar la asignación de cupo fiscal, respecto de créditos para los que hubieran transcurrido tres períodos fiscales mensuales desde aquel en que resultó procedente su cómputo en la declaración jurada de IVA.
El acceso a esa solapa se habilita en febrero, mayo, agosto y noviembre, entre los días 1 y 10. El cupo asignado puede visualizarse a partir del día 15 de esos meses, en la solapa “Consulta de Comprobantes con Suficiencia de Cupo Fiscal”.
Además:
Puede renunciarse al cupo asignado a uno o más comprobantes, mientras no haya sido solicitado en el SIR.
No está permitida la reasignación del cupo de un comprobante a otro ni la eliminación de comprobantes, salvo con renuncia previa del cupo asignado.
No se habilita editar el período de la declaración jurada ni el importe del IVA computable asignado a un comprobante.
Los comprobantes con cupo asignado quedan disponibles en el SIR para formalizar la solicitud de recupero conforme a la RG 5.173 y sus modificatorias.
Ventana de noviembre 2026
Como la norma entró en vigencia el día de su publicación (06/11/2026) y la ventana de noviembre corre del 1 al 10, la presolicitud de noviembre 2026 permanece habilitada hasta el 10/11/2026 inclusive.
Requisitos de la solicitud formal (Anexo IV)
Según el Anexo IV de la RG 5.173 (texto incorporado por la 5922):
Pueden presentarse hasta cuatro solicitudes por año calendario, en febrero, mayo, agosto y noviembre.
El beneficio alcanza créditos fiscales de IVA vinculados a las inversiones productivas del artículo 180 de la Ley N° 27.802, luego de tres períodos fiscales mensuales desde el cómputo procedente; pueden usarse para cancelar deudas por impuestos propios o solicitar la devolución.
Hay que haber pagado el IVA facturado antes de interponer la solicitud en la que se informen los comprobantes.
Debe detraerse del saldo técnico a favor el monto solicitado, consignándolo con el código “22 - SIR - RIMI - Ley 27.802 - Art. 183”.
La solicitud debe acompañarse de un informe de contador público independiente en archivo PDF.
El solicitante no debe hallarse en los supuestos de los incisos a), b), c), e) y f) del artículo 184 de la Ley N° 27.802.
Debe haberse interpuesto la presolicitud en el SGI y contar, para el período, con comprobantes con cupo asignado no solicitados ni renunciados previamente.
Marco normativo que invoca la RG 5922
La resolución se dicta sobre el RIMI creado por el Título XXIII de la Ley N° 27.802 (beneficio del art. 183), el Decreto N° 242/2026, la Resolución General Conjunta N° 5.849 (gestión integral vía SGI), la RG ARCA 5.889 (SGI) y la RG 5.173 (SIR).
Vigencia
Por el artículo 3, la RG ARCA 5922/2026 entra en vigencia el día de su publicación en el Boletín Oficial: 06/11/2026.
Nuestro Estudio, a través de su Departamento de Procedimiento Tributario, asesora a empresas e inversores alcanzados por el RIMI en la evaluación del recupero de créditos fiscales de IVA, la presolicitud en el SGI y la solicitud en el SIR. Contacto


