


La OCDE debatió en París la revisión del Capítulo VII de las Guías de Precios de Transferencia sobre servicios intragrupo

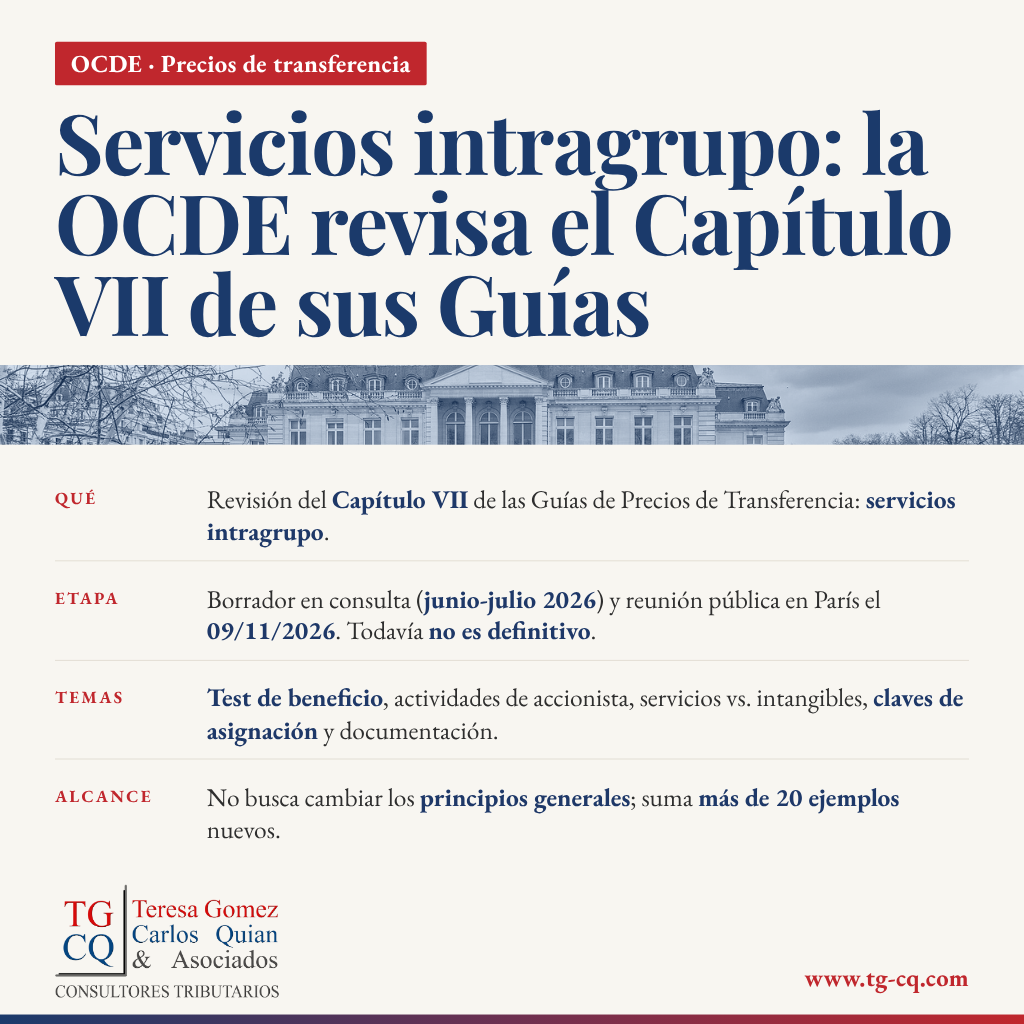
El 9 de noviembre de 2026, la OCDE celebró en París, en formato híbrido, una reunión de consulta pública sobre el borrador de revisión del Capítulo VII de las Guías de Precios de Transferencia para Empresas Multinacionales y Administraciones Tributarias, dedicado a los servicios intragrupo. El documento de consulta, preparado en el ámbito del Comité de Asuntos Fiscales, estuvo abierto a comentarios entre el 1 de junio y el 22 de julio de 2026. Según la propia OCDE, las propuestas no buscan cambiar los principios generales que rigen el análisis de precios de transferencia de esos servicios y todavía no son definitivas.
La consulta pública y la reunión de París
El borrador fue elaborado por el Grupo de Trabajo n.° 6 del Comité de Asuntos Fiscales. La OCDE publicó el 24 de agosto de 2026 los comentarios recibidos y señaló que, junto con las propuestas del documento, serían tratados en la reunión del 9 de noviembre. Ese encuentro se desarrolló en el Centro de Conferencias de la OCDE, en París, entre las 9:00 y las 17:30 (hora de París, CET), con participación presencial y remota.
A la fecha, la OCDE no ha publicado conclusiones de esa reunión. Esta nota se limita a describir el proceso de consulta y el contenido del borrador, sin anticipar el resultado de los debates ni el texto que, en su caso, se incorpore a las Guías.
Los ejes del borrador de revisión
El documento de consulta organiza la revisión en torno a la delineación precisa de los servicios intragrupo y a la aplicación del test de beneficio; a las actividades de accionista y a los beneficios incidentales; a la prestación de servicios en conexión con otras operaciones, con especial atención a la distinción entre servicios e intangibles; a los métodos de cargo directo e indirecto y a las claves de asignación; a la elección del método de precios de transferencia y a la base de costos; y a la documentación, en complemento de la guía del Capítulo V.
Para ilustrar la aplicación de esos criterios, el borrador incorpora un anexo con más de 20 ejemplos nuevos. La sección relativa a los servicios intragrupo de bajo valor agregado reproduce, en lo sustancial, el enfoque ya vigente en las Guías y solo actualiza las remisiones cruzadas cuando es necesario.
El carácter no definitivo de las propuestas
La OCDE indica que el trabajo apunta a alinear la guía sobre servicios intragrupo con los principios de los Capítulos I, II y III de las Guías, y a ganar claridad mediante ejemplos prácticos. Deja expreso, al mismo tiempo, que las revisiones no están destinadas a modificar los principios generales del análisis.
El propio documento aclara que su publicación no representa, en esta etapa, la posición de consenso del Comité de Asuntos Fiscales ni de sus órganos subsidiarios, y que los contribuyentes y las administraciones tributarias no deben basarse en los enfoques allí discutidos. El texto que eventualmente se incorpore al Capítulo VII todavía no está definido.
La atención a los servicios intragrupo en los grupos con operaciones internacionales
En la práctica, el test de beneficio y la documentación de los servicios prestados entre empresas de un mismo grupo suelen ser puntos de discusión con las administraciones tributarias. El seguimiento de esta revisión, aun cuando el borrador no sea aún definitivo, resulta pertinente para los grupos que facturan o soportan ese tipo de cargos.
Sobre otros trabajos recientes de la OCDE en materia de fiscalidad internacional, puede consultarse la nota de este Estudio sobre el 18.º plenario del Marco Inclusivo BEPS, celebrado en París a fines de octubre de 2026.
Nuestro Estudio asesora a grupos y empresas en el análisis de precios de transferencia de los servicios intragrupo y en la revisión de su documentación a la luz de las Guías de la OCDE.
TGCQ y Asociados


