


El Marco Inclusivo BEPS de OCDE y G20 cumple 10 años y fija su agenda en el 18.º plenario de París

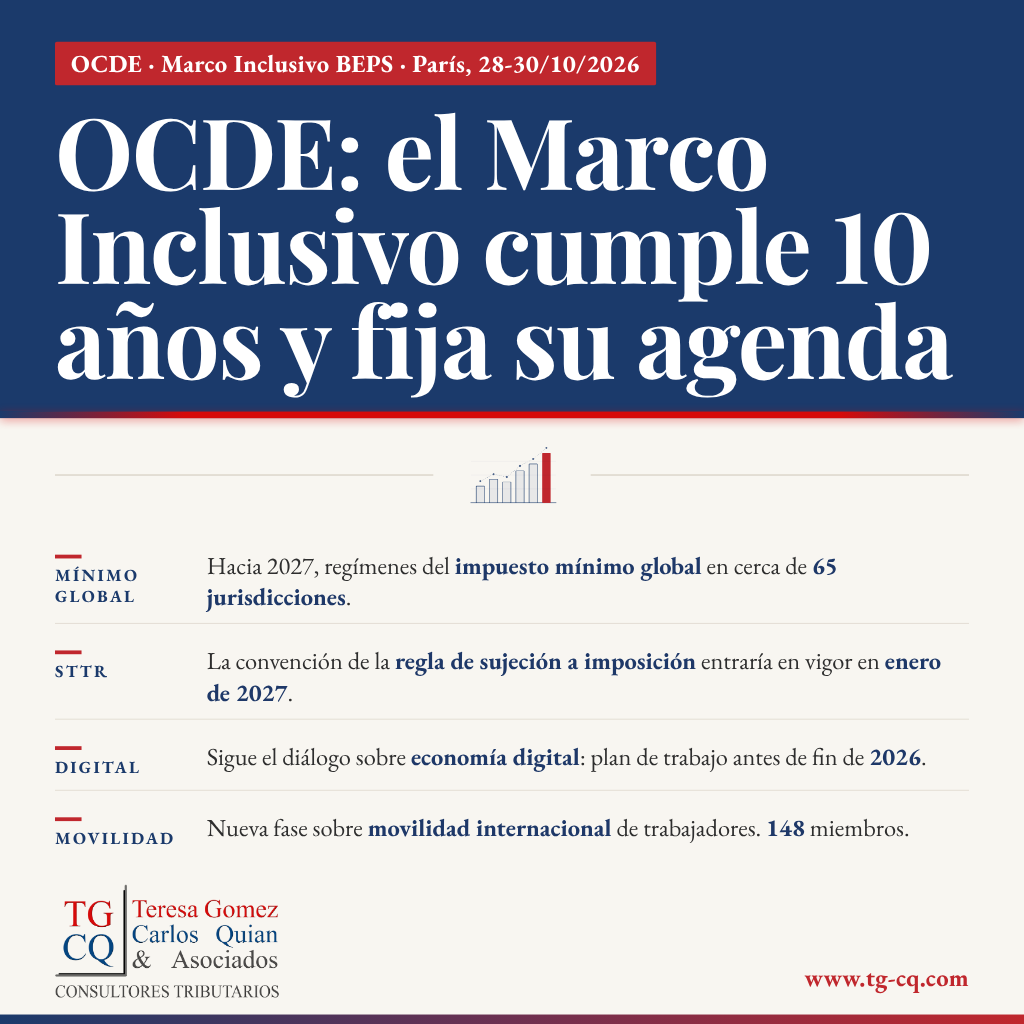
El 18.º plenario de París
El 18.º plenario del Marco Inclusivo OCDE/G20 sobre la Erosión de la Base Imponible y el Traslado de Beneficios (BEPS) se celebró del 28 al 30 de octubre de 2026 en París. Según el anuncio de la OCDE y el Statement acordado por consenso de los miembros, la reunión reunió a más de 410 participantes de 131 jurisdicciones, además de observadores de 12 organizaciones internacionales.
Diez años y 148 miembros
La reunión coincidió con el décimo aniversario del Marco Inclusivo, que pasó de 82 a 148 miembros desde 2016. Los miembros dieron la bienvenida a Guatemala como el integrante más reciente. Argentina figura en la lista oficial de miembros del Marco Inclusivo publicada por la OCDE, actualizada el 5 de diciembre de 2025, en línea con los 148 miembros informados en el plenario de octubre de 2026.
Impuesto mínimo global y STTR
En el recuento de hitos desde el Statement de octubre de 2021, el documento de 2026 menciona el desarrollo del marco del Impuesto Mínimo Global (Pilar Dos), junto con el reciente paquete Side-by-Side para la operación coordinada de regímenes de impuesto mínimo elegibles junto a las reglas GloBE; el marco simplificado de precios de transferencia Amount B; y la Subject to Tax Rule (STTR) sobre ciertos pagos transfronterizos de baja tributación.
El convenio multilateral que implementa la STTR está programado para entrar en vigor en enero de 2027. Para 2027, habrán sido implementados, en cerca de 65 jurisdicciones, regímenes de impuesto mínimo que aplican el marco del Impuesto Mínimo Global o que resultan elegibles bajo los safe harbours del paquete Side-by-Side.
Economía digital y movilidad transfronteriza
Los miembros continuaron el diálogo sobre los desafíos fiscales derivados de la digitalización de la economía y pidieron a la Secretaría que elabore, antes de fin de 2026, un plan para avanzar en la construcción de un entendimiento común de esos desafíos y de su relación con las reglas vigentes, con el objetivo de preservar la certeza, la estabilidad y la durabilidad del sistema internacional.
Tras una consulta pública de enero sobre la movilidad global de trabajadores, los miembros aprobaron la siguiente fase de trabajo, orientada a mejorar la certeza tributaria, simplificar el cumplimiento y fortalecer la administración tributaria ante la creciente importancia del trabajo y la movilidad transfronterizos.
Implicancias para grupos argentinos y para la movilidad internacional
Como miembro del Marco Inclusivo, Argentina participa en esta agenda. Ni el Statement ni el anuncio de la OCDE disponen medidas internas argentinas. Aun así, el calendario anunciado tiene efectos prácticos para empresas argentinas que integran grupos multinacionales y para personas con movilidad internacional.
Como recomendación práctica del Estudio —no como una obligación que surja de estos documentos oficiales—, conviene mapear en qué jurisdicciones del grupo rige o regirá hacia 2027 un régimen de impuesto mínimo alineado al marco GloBE o elegible bajo el paquete Side-by-Side; revisar los pagos transfronterizos que podrían quedar alcanzados por la STTR cuando entre en vigor el convenio multilateral; seguir el plan de trabajo sobre economía digital que la Secretaría debe presentar antes de fin de 2026; y relevar las situaciones de trabajo y movilidad transfronteriza a la luz de la nueva fase de trabajo aprobada en el plenario.
Nuestro Estudio asesora a empresas y grupos que operan en más de una jurisdicción en la evaluación de la fiscalidad internacional, el impuesto mínimo global y la consistencia de sus estructuras y pagos transfronterizos.


