


ARCA reglamentó la reducción del 50% de las multas por ilícitos formales de la Ley 11.683

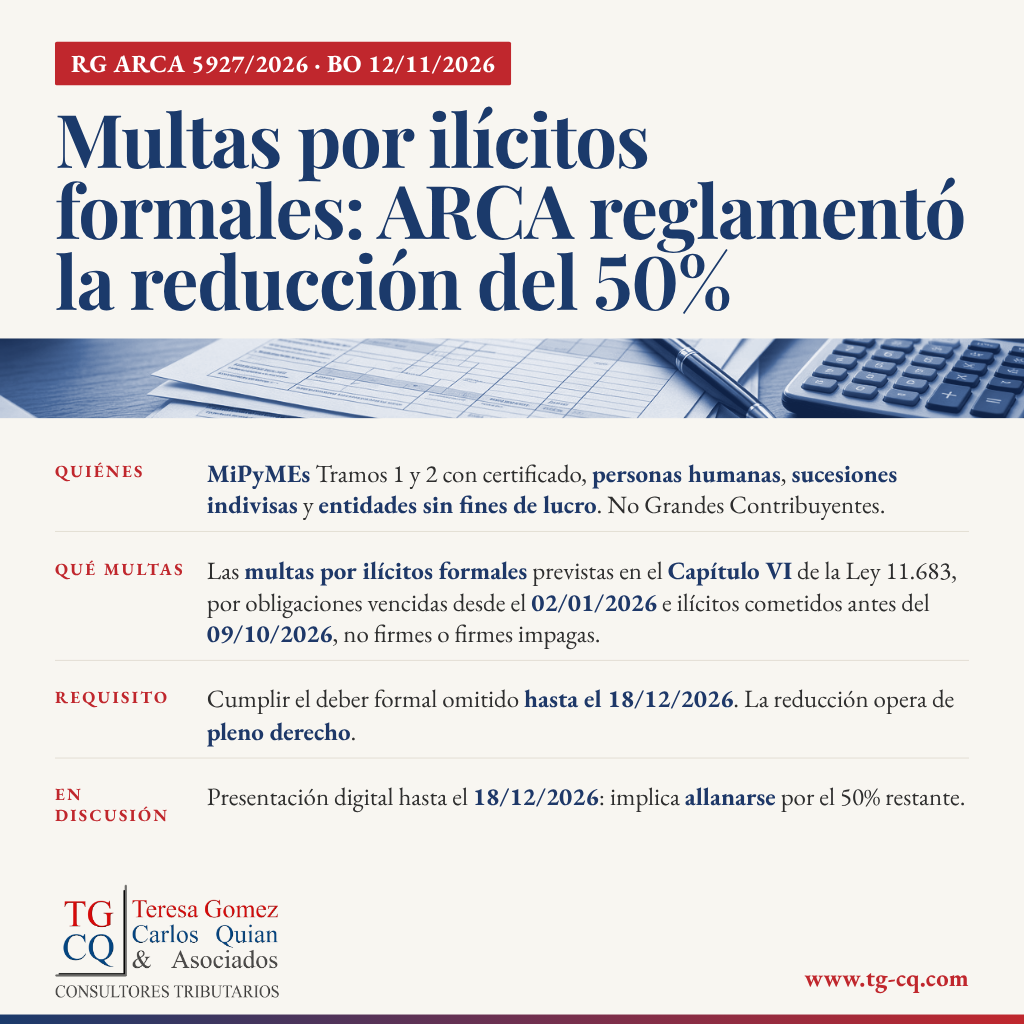
Se trata de las multas por ilícitos formales previstas en el Capítulo VI de la Ley 11.683.
La Agencia de Recaudación y Control Aduanero dictó la Resolución General 5927/2026, publicada en el Boletín Oficial el 12 de noviembre de 2026. La norma establece los plazos y las condiciones para gozar de la reducción del 50% del importe de las multas por ilícitos formales, prevista en el artículo 17 del Título III de la Ley 27.826 y reglamentada por el artículo 4° del Decreto 1.253 del 22 de octubre de 2026. Según su artículo 7, entra en vigencia el día de su publicación.
El régimen especial de reducción
El artículo 1 de la resolución general fija esos plazos y condiciones. El beneficio opera de pleno derecho y sin necesidad de que medie intervención alguna por parte de los contribuyentes y/o responsables, excepto cuando la multa se encuentre en curso de discusión administrativa, contencioso-administrativa o judicial.
La norma no indica que la reducción se acredite automáticamente en el sistema en una fecha determinada. Lo que sí exige, en todos los casos, es cumplir el deber formal omitido dentro del plazo que se indica más adelante.
Los contribuyentes y responsables comprendidos
El artículo 2 dispone que el beneficio resulta de aplicación respecto de los contribuyentes y/o responsables que, al momento de la comisión del ilícito, encuadren en alguno de los siguientes supuestos, siempre que no se encuentren categorizados como Grandes Contribuyentes comprendidos en el ámbito de la Subdirección General de Operaciones Impositivas de Grandes Contribuyentes, conforme a la Resolución General 5.670:
a) Micro, pequeñas y medianas empresas —Tramos 1 y 2— que cuenten con el “Certificado MiPyME”, obtenido de conformidad con la Resolución 220 del 12 de abril de 2019 de la ex Secretaría de Emprendedores y de la Pequeña y Mediana Empresa y sus modificatorias, y que registren la caracterización correspondiente en el “Sistema Registral”.
b) Personas humanas y sucesiones indivisas.
c) Entidades sin fines de lucro registradas ante ARCA bajo alguna de las siguientes formas jurídicas: asociación; fundación; cooperativa; cooperativa efectora; consorcio de propietarios; mutual; cooperadora; otras entidades civiles; instituto de vida consagrada; asociación simple; iglesia, entidades religiosas; e iglesia católica.
Las multas alcanzadas
El artículo 3 comprende las multas por ilícitos formales previstas en el Capítulo VI de la Ley 11.683, texto ordenado en 1998 y sus modificaciones. Deben corresponder a obligaciones vencidas a partir del 2 de enero de 2026 —entrada en vigencia de la Ley 27.799— y el ilícito tiene que haberse cometido con anterioridad al 9 de octubre de 2026 —entrada en vigencia de la Ley 27.826—. Además, a esta última fecha las multas no deben encontrarse firmes o, de encontrarse firmes, no deben haber sido canceladas.
A los fines del régimen, se consideran asimismo “canceladas”, en los términos del artículo 17 del Título III de la Ley 27.826, las multas cuyo importe hubiera sido consolidado en una adhesión a un régimen de facilidades de pago.
El artículo 6 aclara que el beneficio no dará lugar, en ningún caso, a la repetición de los importes que hubieran sido abonados con anterioridad a la entrada en vigencia de la Ley 27.826.
El plazo para cumplir el deber formal omitido
Además de encuadrar en los supuestos anteriores, el artículo 4 exige dar cumplimiento a los deberes formales omitidos que originaron esas multas, hasta el 18 de diciembre de 2026, inclusive.
Las multas en curso de discusión
Cuando la multa se encuentra en discusión administrativa, contencioso-administrativa o judicial, el artículo 5 añade un recaudo. Luego de haber cumplido el deber formal omitido, el contribuyente o responsable debe realizar, hasta el 18 de diciembre de 2026 inclusive, una presentación mediante el servicio web “Presentaciones Digitales”, seleccionando el trámite “Beneficio especial de reducción de multas - Ley 27.826”, a fin de identificar la multa alcanzada, con el número de sumario, resolución o instrumento mediante el cual se hubiera determinado o aplicado la sanción, y los demás datos que permitan individualizarla.
Esa presentación implica el allanamiento incondicional a la pretensión fiscal por la porción de la multa no reducida y la renuncia a toda acción y derecho, con asunción de las costas y los gastos causídicos que correspondan, en los términos del artículo 17 del Título III de la Ley 27.826. Como recomendación práctica del Estudio —no como un recaudo adicional que la resolución detalle más allá de ese efecto—, conviene evaluar caso por caso las consecuencias de ese allanamiento antes de efectuar la presentación.
La revisión de intimaciones y presentaciones pendientes
Como recomendación práctica del Estudio, conviene revisar las intimaciones y las multas por deberes formales recibidas en 2026, para determinar si encuadran en el período y en los sujetos que describe la resolución; cumplir, hasta el 18 de diciembre de 2026 inclusive, los deberes formales omitidos que originaron esas sanciones —por ejemplo, declaraciones juradas o regímenes informativos no presentados—; y, si la multa está en discusión, sopesar el alcance del allanamiento que implica el trámite digital.
Nuestro Departamento de Impuestos está a disposición para acompañar a contribuyentes en el procedimiento respectivo.
TGCQ y Asociados


