


La IGJ renovó su régimen de prevención de lavado: beneficiario final, PEP y DDJJ anual unificada

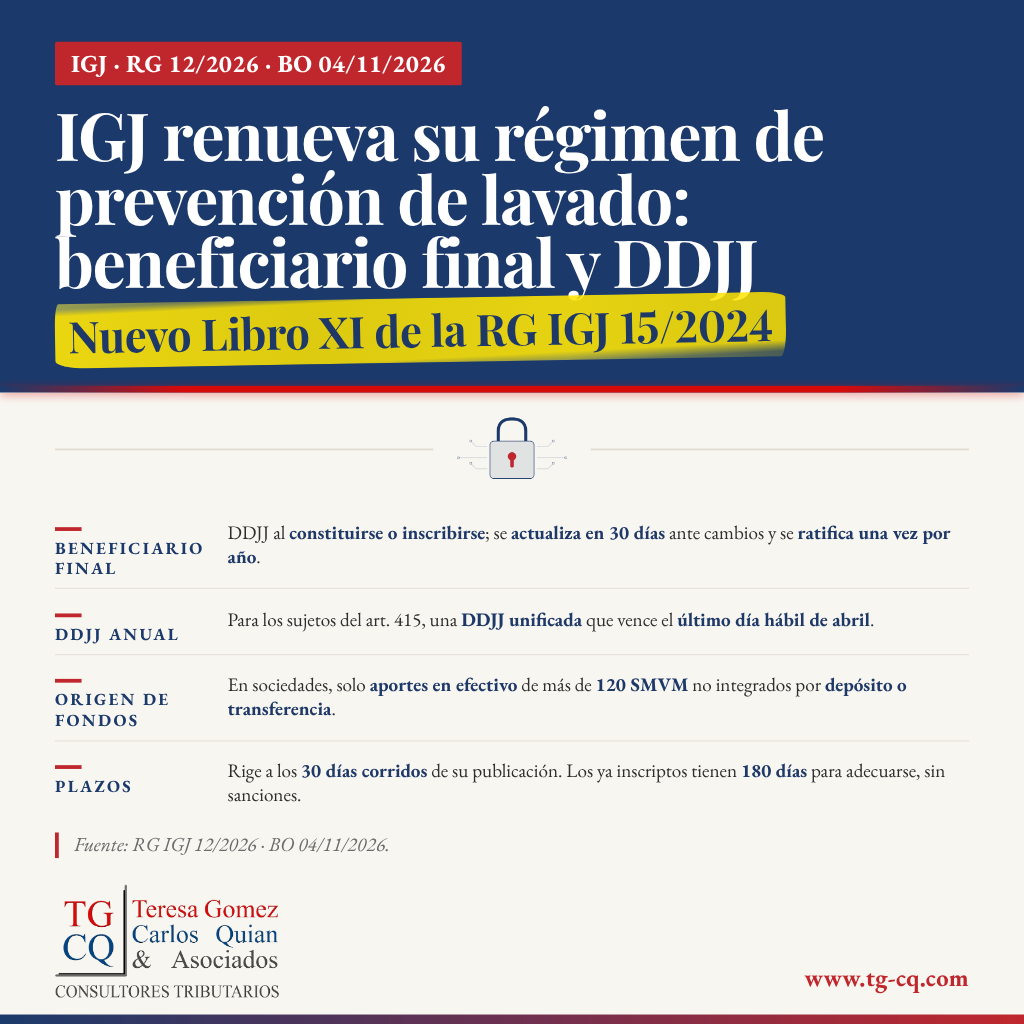
La Inspección General de Justicia publicó en el Boletín Oficial del 04/11/2026 la Resolución General IGJ 12/2026, dictada el 02/11/2026. La norma sustituye íntegramente el Libro XI del Anexo A de la Resolución General IGJ 15/2024, dedicado a la prevención del lavado de activos, la financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva (LA/FT/FP), con un enfoque basado en riesgo.
Normas derogadas
El artículo 1 deroga:
Los Anexos XII y XIII del Anexo A de la RG IGJ 15/2024.
Los artículos 34 y 50 del Anexo A de la RG IGJ 6/2017, que regulaban las declaraciones juradas de PEP y de beneficiario final de las Sociedades por Acciones Simplificadas (SAS). Las SAS quedan alcanzadas por el nuevo Libro XI.
La RG IGJ 10/2015.
Declaración jurada de Persona Expuesta Políticamente (art. 414)
Los integrantes de los órganos de administración o fiscalización y los representantes legales de sociedades nacionales, binacionales y extranjeras, asociaciones civiles y fundaciones, así como los representantes de contratos asociativos y los fiduciarios de fideicomisos, declaran bajo juramento si revisten o no la condición de PEP. La declaración se presenta con la constitución o con la inscripción de la designación y se actualiza dentro de los 30 días corridos de producido un cambio.
Declaración jurada anual unificada (art. 415)
Una sola declaración jurada anual sobre el cumplimiento de la normativa LA/FT/FP reemplaza a las que regulaban cuatro artículos con vencimientos distintos. Vence el último día hábil de abril y abarca el año calendario anterior. Se aplica desde la correspondiente al año 2026. Deben presentarla:
Las sociedades del artículo 299 de la Ley 19.550 que sean sujetos obligados de la Ley 25.246 y no estén supervisadas por el BCRA, la CNV o la SSN.
Los fiduciarios, administradores, intermediarios, agentes comercializadores y agentes de depósito, registro o pago de fideicomisos sujetos a inscripción ante la IGJ.
Las asociaciones civiles cuyos equipos participen en Primera División y Primera Nacional de la AFA.
Las sociedades que capten ahorro del público con promesa de contraprestaciones futuras.
Origen de los fondos (art. 416)
Asociaciones civiles y fundaciones: declaración jurada sobre la licitud y el origen de aportes o donaciones de terceros por más de 40 Salarios Mínimos, Vitales y Móviles, en un acto o en varios de una misma persona o de personas vinculadas dentro de 30 días. Se presenta al solicitar la autorización para funcionar y con los estados contables de cada ejercicio.
Sociedades: declaración jurada de origen de fondos en la constitución o en el aumento de capital con aportes en efectivo que superen 120 SMVM. No se exige cuando los aportes se integran por depósito o transferencia desde una cuenta bancaria del aportante.
Beneficiario final (art. 417)
Las sociedades nacionales, binacionales y constituidas en el extranjero, y los contratos asociativos y fideicomisos inscriptos o en trámite de inscripción, presentan una declaración jurada que identifica a sus beneficiarios finales. La declaración:
Se presenta con la constitución o la inscripción y se actualiza dentro de los 30 días corridos de un cambio. Si no hubo cambios, se ratifica una vez por año, en la primera presentación de la entidad ante la IGJ en ese año.
Indica si algún socio, accionista, administrador o representante actúa por cuenta de un tercero, y lo identifica.
Debe identificar al menos a una persona humana. Si ninguna reúne la condición de beneficiario final, se identifica a quien ejerce la dirección o administración y se explican las razones.
En los fideicomisos, identifica a los beneficiarios finales del fiduciante, del fiduciario y, si están determinados, del beneficiario y del fideicomisario.
Las sociedades extranjeras informan además si su ley o estatuto admiten acciones al portador y, en su caso, identifican a sus tenedores.
Fiduciarios, conservación y sanciones
Fiduciarios (art. 418): mantienen actualizada la información sobre fiduciantes, beneficiarios, fideicomisarios y sus cesiones, y la suministran a la IGJ.
Conservación (art. 419): la documentación respaldatoria se conserva por 10 años. Ante alertas o inconsistencias, la IGJ puede requerirla, con un plazo de 10 días hábiles para presentarla.
Incumplimientos (art. 420): la IGJ no inscribe ni concluye trámites sin las declaraciones juradas exigibles, sin perjuicio de las sanciones de la Ley 22.315.
Vigencia y adecuación
La resolución entra en vigencia a los 30 días corridos de su publicación en el Boletín Oficial (art. 6). Las entidades y fiduciarios ya inscriptos tienen 180 días desde la entrada en vigencia para adecuar la información de los artículos 414, 417 y 418. Durante ese plazo, la falta de actualización no da lugar a sanciones (art. 4).
Nuestro Estudio, a través de su Departamento de Prevención de Lavado de Activos y Compliance, asesora a sociedades, asociaciones civiles, fundaciones y fiduciarios en la adecuación al nuevo régimen de la IGJ. Contacto


