


Doble imposición con Francia: entró en vigor el Protocolo de Enmienda (Ley 27.814)

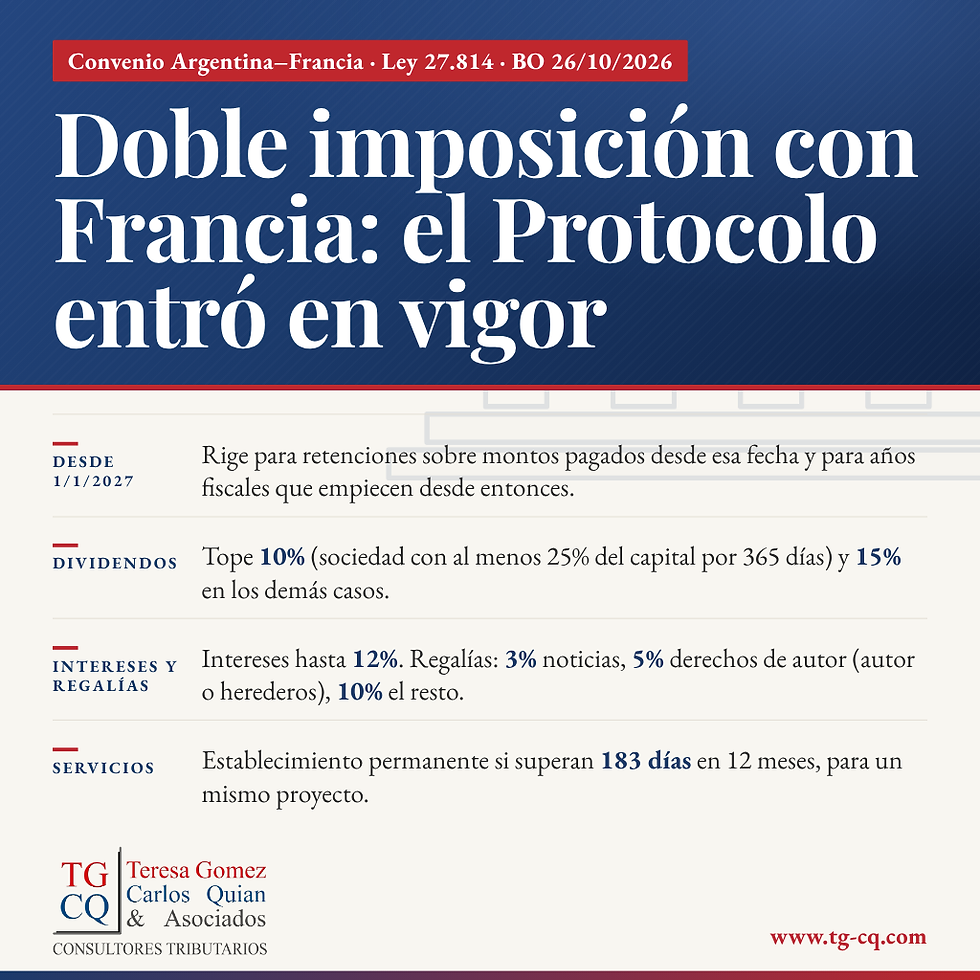
El Boletín Oficial del 26 de octubre de 2026 publicó el aviso del Ministerio de Relaciones Exteriores, Comercio Internacional y Culto (Ley 24.080) que informa la entrada en vigor, el 22 de octubre de 2026, del Protocolo de Enmienda al Convenio entre la Argentina y Francia para evitar la doble imposición y prevenir la evasión fiscal en materia de impuestos sobre la renta y el patrimonio.
Según el artículo 10 del Protocolo, sus disposiciones tienen efecto desde el 1° de enero de 2027: para los impuestos retenidos en la fuente, sobre los montos pagados a partir de esa fecha; y para los demás impuestos sobre la renta y el patrimonio, para los años fiscales que comiencen a partir de esa fecha.
Puntos clave
Entrada en vigor: 22/10/2026 (aviso del MRREE, BO 26/10/2026).
Aplicación: retenciones sobre montos pagados desde el 1/1/2027; demás impuestos, años fiscales que comiencen desde esa fecha.
Norma aprobatoria: Ley 27.814.
Cambios principales: establecimiento permanente, dividendos, intereses, regalías, ganancias de capital y cláusula de nación más favorecida.
Los antecedentes
El Convenio con Francia fue firmado en Buenos Aires el 4 de abril de 1979 y modificado por el Protocolo del 15 de agosto de 2001. El Protocolo de Enmienda, de diez artículos, se firmó en Buenos Aires el 6 de diciembre de 2019.
El Congreso lo aprobó mediante la Ley 27.814, sancionada el 24 de junio de 2026 y publicada en el Boletín Oficial el 17 de julio de 2026. El Protocolo entra en vigor el trigésimo día siguiente a la recepción de la última notificación diplomática entre ambos Estados, lo que, según el aviso oficial, ocurrió el 22 de octubre de 2026.
Principales cambios
El cuadro resume las modificaciones según el texto del Protocolo publicado junto con la Ley 27.814:
Tema | Texto del Protocolo de Enmienda |
|---|---|
Establecimiento permanente (art. 5.3) | Obras de construcción o proyectos de instalación de más de 6 meses. Prestación de servicios, incluida la consultoría, a través de empleados u otro personal, por períodos que totalicen más de 183 días dentro de un período de 12 meses. |
Dividendos (art. 10) | 10% si el beneficiario efectivo es una sociedad que posee directamente al menos el 25% del capital durante 365 días que incluyan el día del pago; 15% en los demás casos. |
Intereses (art. 11) | Tope del 12%. Solo gravables en el Estado de residencia cuando el beneficiario o pagador es un Estado o entidad pública (incluido el Banco Central), el crédito está garantizado, asegurado o subsidiado por un Estado, se pagan por ventas a plazo de equipos industriales, comerciales o científicos, o por préstamos preferenciales de más de 3 años otorgados por una institución de crédito. |
Regalías (art. 12.2) | 3% por noticias internacionales; 5% por derechos de autor sobre obras literarias, artísticas o científicas (excluye cine, radio y TV), solo si el beneficiario es el autor o sus herederos, y 15% si no lo es; 10% en los demás casos, siempre que los contratos de transferencia de tecnología estén registrados, y 15% si no lo están. |
Ganancias de capital (art. 13) | Acciones o participaciones cuyo valor provenga en más del 50% de inmuebles situados en el otro Estado, en cualquier momento de los 365 días previos: gravables en ese Estado. Otras acciones de sociedades residentes: 10% si el enajenante poseía al menos el 25% del capital; 15% en los demás casos. |
Nación más favorecida (punto 7) | Si Argentina acuerda con otro Estado, después del 6/12/2019, una alícuota más baja o un tratamiento más favorable en las materias previstas, se aplica automáticamente al Convenio con Francia, en las mismas condiciones del otro acuerdo. |
La cláusula de nación más favorecida alcanza los tratamientos previstos en el apartado 2 del artículo 10, los apartados 2 o 3 del artículo 11, los apartados 2 o 3 del artículo 12, los apartados 5 o 6 del artículo 13, el apartado 3 del artículo 5 y el artículo 14 del Convenio. Su aplicación queda sujeta a que la disposición del otro acuerdo resulte aplicable.
El Protocolo también aclara que la asistencia técnica del subapartado c) del apartado 3 del artículo 12 no comprende los servicios estandarizados, sino estudios, investigaciones o encuestas personalizados, y deja en manos de las autoridades competentes la definición de las condiciones de los préstamos preferenciales.
A quién le impacta
Empresas con filiales o casa matriz en Francia: deben revisar la estructura de sus operaciones a la luz del nuevo texto y de la fecha de aplicación.
Pagos de dividendos: los topes de 10% y 15% dependen de la participación directa y del plazo de 365 días.
Pagos de intereses: el tope general es del 12%, con los supuestos de imposición exclusiva en la residencia.
Pagos de regalías: la alícuota depende del tipo de regalía, de si el beneficiario es el autor y del registro de los contratos de transferencia de tecnología.
Prestación de servicios: los servicios prestados en el otro Estado por más de 183 días en un período de 12 meses pueden configurar establecimiento permanente.
Este artículo es informativo y no reemplaza el análisis profesional de cada situación.
Nuestro Departamento de Impuestos asesora a empresas y pymes en la planificación fiscal de sus operaciones internacionales. Contacto.
TGCQ y Asociados
Fuentes
Aviso de entrada en vigor, MRREE, Boletín Oficial (26/10/2026): boletinoficial.gob.ar
Ley 27.814 y texto del Protocolo de Enmienda, InfoLEG: infoleg.gob.ar
Ley 27.814, Boletín Oficial (17/07/2026): boletinoficial.gob.ar

Comentarios