


Ganancias simplificada: ARCA habilitó la adhesión por 2025 hasta el vencimiento especial (RG 5916/2026)

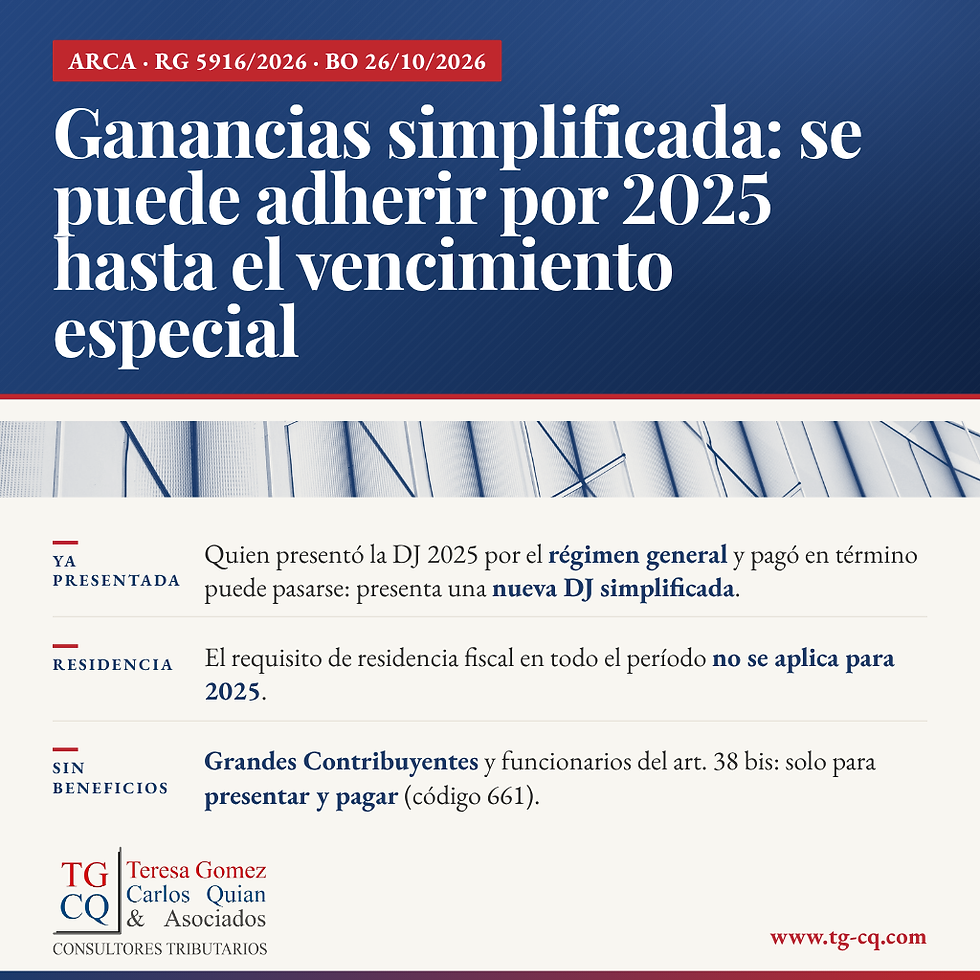
El Boletín Oficial del 26 de octubre de 2026 publicó la Resolución General ARCA 5916/2026, que modifica la RG 5820 para adecuar el Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias a la Ley 27.826 y al Decreto 1253/2026. Entre otros puntos, habilita de manera excepcional la adhesión por el período fiscal 2025 hasta el plazo especial de presentación de la declaración jurada.
Puntos clave
Adhesión 2025 hasta el plazo especial: la opción por el período fiscal 2025 puede ejercerse hasta el plazo especial de presentación fijado por la RG 5851, con el saldo pagado, de corresponder, hasta el vencimiento de pago (art. 2°).
Residencia en 2025: para el período fiscal 2025 no se exige la condición de residente fiscal durante la totalidad del período (art. 1°, punto 1).
Pase desde el régimen general: quienes ya presentaron 2025 por el régimen general y pagaron en término pueden adherir presentando la declaración bajo el régimen simplificado hasta el vencimiento especial (art. 2°).
Trámite: servicio "Sistema Registral", opción "Ganancias Simplificada Ley 27.799", con Clave Fiscal nivel 3 o superior (art. 1°, punto 2).
Vigencia: desde el 26/10/2026, para las declaraciones juradas del período fiscal 2025 y siguientes (art. 3°).
Los antecedentes
La Ley 27.799 estableció en el Capítulo III de su Título II la modalidad simplificada de declaración jurada de Ganancias para personas humanas y sucesiones indivisas residentes en el país. El Decreto 93/2026 la reglamentó y la RG 5820 fijó los procedimientos de adhesión, ratificación anual, convalidación, desistimiento y exclusión.
La Ley 27.826 modificó el régimen: precisó el requisito de residencia, redujo los requisitos de adhesión y permitió que Grandes Contribuyentes Nacionales y los funcionarios públicos del artículo 38 bis adhieran solo para presentar la declaración y pagar en término, sin los demás efectos, presunciones y beneficios. Luego, el Decreto 1253/2026 sustituyó el Anexo del Decreto 93/2026 y habilitó la opción para quienes ya habían presentado 2025 por el régimen general. La RG 5916 adecua la RG 5820 a ese nuevo marco.
Lo que cambia con la RG 5916/2026
Artículo 1°: modificaciones a la RG 5820
Alcance (art. 1° de la RG 5820). El régimen comprende a las personas humanas y sucesiones indivisas del artículo 38 de la Ley 27.799. El requisito de residencia fiscal durante todo el período no se aplica para 2025, según el artículo 11 de la Ley 27.826. Grandes Contribuyentes Nacionales y funcionarios del artículo 38 bis pueden adherir con el alcance limitado del último párrafo del artículo 4° del Anexo del Decreto 1253/2026. Quienes adhirieron por la RG 5704 deben convalidar.
Adhesión (art. 2°). Se realiza en el servicio "Sistema Registral", opción "Ganancias Simplificada Ley 27.799" del sitio de ARCA, con Clave Fiscal nivel 3 o superior. Puede ejercerse desde el primer día hábil del período fiscal hasta el vencimiento general de presentación de la declaración de ese período. Al adherir, hay que informar con carácter de declaración jurada si se es o se fue funcionario público del artículo 38 bis dentro de los cinco años anteriores. Quien ya presentó por el régimen general y opta por la simplificada por el mismo período debe presentar una nueva declaración bajo esa modalidad hasta el vencimiento general.
Ratificación anual (art. 3°). Se hace en el mismo servicio, al presentar la declaración simplificada del período anterior o después, y hasta el vencimiento general del período que se ratifica.
Requisitos y caracterización (art. 4°). ARCA verifica que la CUIT no esté limitada por una solicitud de CUIT digital observada (RG 3832), que el sujeto no esté incluido en el artículo 3° de la RG 3832 y que tenga alta en Ganancias. Si cumple, se lo caracteriza con el código 639 - Ganancias Simplificado Ley 27.799. Grandes Contribuyentes y funcionarios del artículo 38 bis reciben el código 661 - Tratamiento sin beneficios, que solo habilita la presentación y el pago bajo la modalidad simplificada.
Constancia y consulta por terceros (arts. 5° y 6°). La caracterización se acredita con la constancia de inscripción de la RG 1817, que constituye instrumento probatorio con el alcance del artículo 40 bis de la Ley 27.799. Los sujetos obligados del artículo 20 de la Ley 25.246 y otros terceros pueden consultarla.
Incumplimiento de requisitos (art. 8°). Si ARCA detecta que no se cumple el requisito de residencia o el del inciso b) del artículo 4°, lo notifica en el Domicilio Fiscal Electrónico y el contribuyente tiene 15 días hábiles administrativos para formular descargos.
Convalidación (art. 9°). Quienes adhirieron por 2025 bajo la RG 5704 deben convalidar hasta el vencimiento general de presentación de Ganancias 2025, con el saldo pagado, de corresponder, hasta el vencimiento de pago de la RG 5851. Si no convalidan, se tiene por desistida la opción y rige el régimen general.
Otros ajustes (arts. 10 y 12). Se actualizan remisiones normativas, la referencia a sanciones de la Ley 11.683 por no incorporar activos y la denominación del servicio, que pasa de "Ganancias PH Simplificada" a "Ganancias simplificada Ley 27.799".
Artículo 2°: adhesión excepcional por el período fiscal 2025
La adhesión por 2025 puede ejercerse, excepcionalmente, hasta el plazo especial de presentación de la declaración jurada fijado por la RG 5851, siempre que, de corresponder, el saldo se haya pagado hasta el vencimiento de pago. Si al presentar surge una diferencia a favor del Fisco, debe ingresarse hasta ese plazo especial con los intereses resarcitorios del artículo 37 de la Ley 11.683; en ese caso se considera cumplido el requisito de pago en término.
Para los casos del artículo 5° del Decreto 1253/2026, quienes presentaron Ganancias 2025 por el régimen general y pagaron en término pueden adherir presentando la declaración bajo el régimen simplificado hasta la fecha de vencimiento especial.
Artículo 3°: vigencia
La resolución rige desde su publicación, el 26 de octubre de 2026, y se aplica a las declaraciones juradas de Ganancias del período fiscal 2025 y siguientes.
Comentarios prácticos
Revisar Ganancias 2025: si presentaste por el régimen general y pagaste en término, podés pasarte a la simplificada presentando una nueva declaración bajo esa modalidad hasta el vencimiento especial.
Clave Fiscal nivel 3: verificá el nivel antes de ingresar al Sistema Registral.
Convalidación RG 5704: si adheriste por 2025 bajo el régimen anterior, sin convalidación la opción se tiene por desistida.
Funcionarios públicos: la declaración sobre funciones del artículo 38 bis en los últimos cinco años es obligatoria al adherir.
Este artículo es informativo y no reemplaza el análisis profesional de cada situación.
Nuestro Estudio, a través de su Departamento de Impuestos, asesora a personas humanas y sucesiones indivisas en la adhesión a la declaración jurada simplificada de Ganancias y en su situación fiscal. Contacto.
Fuentes
Resolución General ARCA 5916/2026, Boletín Oficial, Primera Sección (26/10/2026): boletinoficial.gob.ar
Nota relacionada: Decreto 1253/2026
Nota relacionada: Ley 27.826 (Inocencia Fiscal II)

Comentarios