


ARCA traslada al SIRE las retenciones y percepciones de IVA de los regímenes listados (RG 5921/2026)

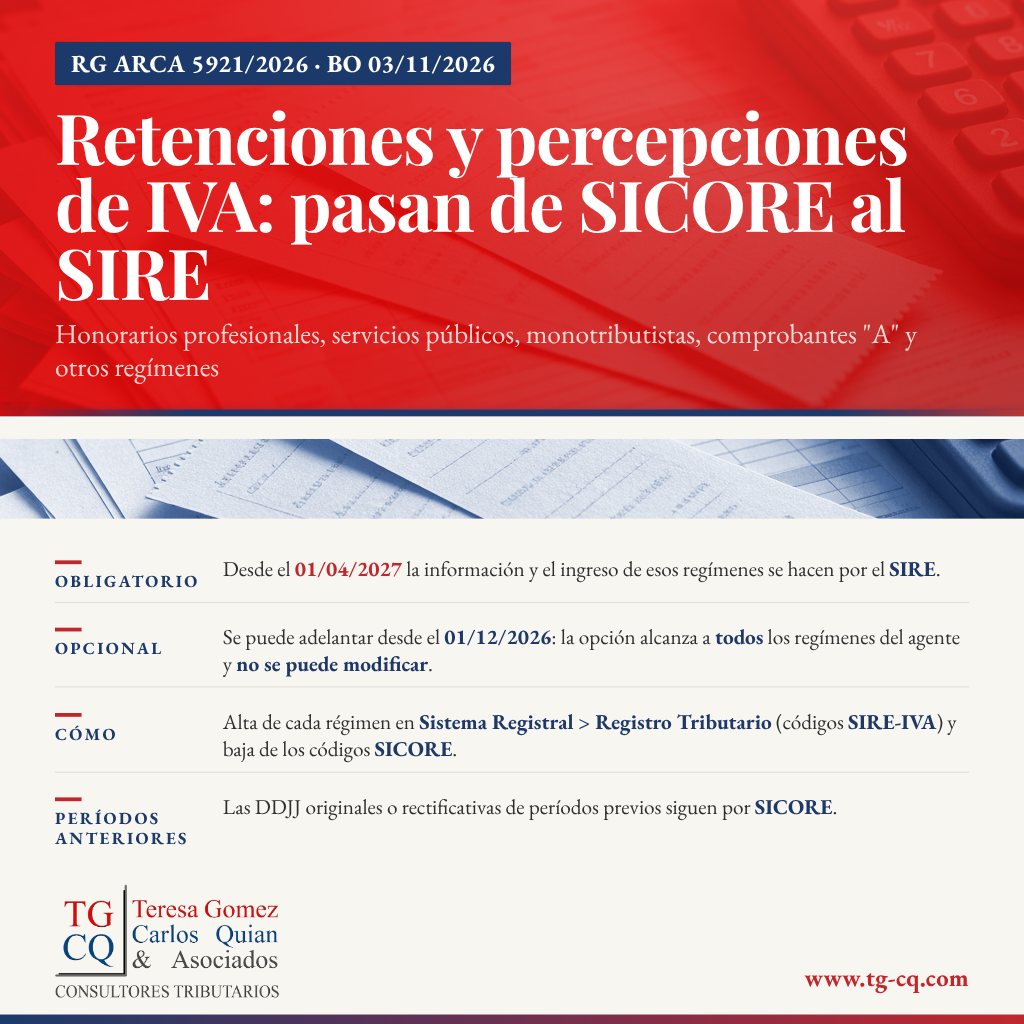
El Boletín Oficial del 3 de noviembre de 2026 (aviso N° 82198/26) publicó la Resolución General ARCA 5921/2026 (RESOG-2026-5921-E-ARCA-ARCA), firmada por Andrés Edgardo Vázquez. La norma incorpora de manera obligatoria, a partir del 1 de abril de 2027, determinados regímenes de retención y/o percepción del IVA al Sistema Integral de Retenciones Electrónicas (SIRE), conforme al procedimiento de la RG 3726.
Puntos clave
Obligatoriedad SIRE: desde el 1/4/2027 inclusive, la información y el ingreso de las retenciones y/o percepciones de IVA de los regímenes listados se hacen por SIRE (RG 3726).
Opción anticipada: desde la vigencia de la norma (1/12/2026), los agentes pueden optar por usar SIRE; la opción abarca todos los regímenes por los que estén obligados y no puede modificarse después.
Alta en Sistema Registral: hay que darse de alta en “Registro Tributario” con el código SIRE-IVA correspondiente; el alta rige desde el período mensual en que se pide.
SICORE: con el alta dejan de aplicar las previsiones de la RG 2233 para esos regímenes (certificados, DJ e ingreso), salvo originarias o rectificativas de períodos anteriores, que siguen en SICORE; luego debe pedirse la baja de los códigos SICORE.
Vigencia: 1 de diciembre de 2026.
Regímenes de retención que pasan al SIRE
RG 3130 (DGI): empresas proveedoras de gas, electricidad o prestatarias de servicios de telecomunicaciones.
RG 1105: honorarios profesionales.
RG 1363: compraventa de miel a granel.
RG 1428: comercialización de leche fluida sin procesar de ganado bovino.
RG 1603: compraventa de cheques de pago diferido y certificados de aval en bolsas y mercados autorregulados.
RG 1686: compraventa de equinos con destino a faena.
RG 1774: compraventa de lana sucia.
RG 2393: operadores de caña de azúcar.
RG 2394: operadores de algodón en bruto y fibra de algodón.
RG 2616: sujetos adheridos al monotributo (RS).
RG 2849: compraventa de materiales a reciclar.
RG 2854: operaciones que por su naturaleza puedan generar crédito fiscal.
RG 3164: limpieza de edificios, investigación y/o seguridad, y recolección de residuos domiciliarios.
RG 3873: Registro Fiscal de haciendas y carnes bovinas y bubalinas.
RG 4199: Registro Fiscal de haciendas y carnes porcinas.
RG 4310: Sistema de Información Simplificado Agrícola (SISA).
RG 5333: Registro Fiscal de Actividades Mineras.
RG 5762: autorización de emisión de comprobantes clase “A”.
Regímenes de percepción que pasan al SIRE
RG 2459: operaciones gravadas canceladas con granos no destinados a la siembra y legumbres secas.
RG 3873: Registro Fiscal de haciendas y carnes bovinas y bubalinas.
RG 4199: Registro Fiscal de haciendas y carnes porcinas.
Opción anticipada y alta en el sistema
Sin perjuicio del cronograma obligatorio del 1/4/2027, el art. 2 permite optar por SIRE desde el 1/12/2026. Esa opción alcanza a todos los regímenes mencionados respecto de los cuales el agente esté obligado y es irrevocable.
Para usar SIRE, el art. 3 exige el alta en cada régimen a través de la opción “Registro Tributario” del servicio “Sistema Registral” (Clave Fiscal), eligiendo el código disponible para “SIRE-IVA”. El alta rige desde el período mensual en que se solicita. Hecha el alta, debe pedirse la baja de los códigos SICORE de esos regímenes por la misma opción.
Quienes ya optaron por SIRE
Quienes, antes de la vigencia, hubieran optado por SIRE para uno o más regímenes del punto 1 del inciso a) del art. 3 de la RG 4523 siguen obligados a usarlo por esos regímenes (art. 4).
Derogaciones parciales
Art. 5: elimina el cuarto párrafo del art. 3 de la RG 3726.
Art. 6: elimina el punto 2 del inciso a) y el inciso b) del art. 3 de la RG 4523.
A quién le sirve
La medida interesa a agentes de retención y/o percepción de IVA alcanzados por los regímenes listados: deben planificar el alta en SIRE-IVA, la baja de códigos SICORE y, si conviene, la opción anticipada desde diciembre de 2026. También a empresas y pymes que operan en esos sectores (energía, telecom, honorarios, agro, carnes, minería, reciclado, monotributistas, comprobantes clase A, entre otros), porque cambia el canal de información e ingreso de las retenciones y percepciones que les practican.
Este artículo es informativo y no reemplaza el análisis profesional de cada situación.
Nuestro Estudio, a través de su Departamento de Impuestos, asesora a empresas y pymes en sus obligaciones como agentes de retención y percepción. Escribinos desde la sección Contacto.
TGCQ y Asociados


